애널리스트의 시각
글로벌 영토 넓히는 아모레퍼시픽···"19만원까지 상승여력 충분"
아모레퍼시픽이 더마코스메틱과 헤어케어를 중심으로 글로벌 성장축을 넓히면서 증권가도 중장기 성장성을 긍정적으로 평가하고 있다. 에스트라·일리윤 등 더마 브랜드 성장과 북미·유럽 중심의 해외 매출 확대, 아마존·틱톡 등 판매 채널 다변화가 실적 성장으로 이어질 것으로 전망했다.





애널리스트의 시각
글로벌 영토 넓히는 아모레퍼시픽···"19만원까지 상승여력 충분"
아모레퍼시픽이 더마코스메틱과 헤어케어를 중심으로 글로벌 성장축을 넓히면서 증권가도 중장기 성장성을 긍정적으로 평가하고 있다. 에스트라·일리윤 등 더마 브랜드 성장과 북미·유럽 중심의 해외 매출 확대, 아마존·틱톡 등 판매 채널 다변화가 실적 성장으로 이어질 것으로 전망했다.
애널리스트의 시각
롯데쇼핑, 환율 악재에도 매출 반등에 호실적 기대
롯데쇼핑은 하반기 실적 부담과 환율 변동에도 불구하고 증권가에서 긍정적 실적 흐름을 예상했다. 오프라인 매출 반등과 홈플러스의 반사이익이 온라인 투자로 인한 손익 영향을 상쇄할 것으로 분석된다. NH투자증권은 목표주가를 17만원으로 유지하며 백화점 성장이 주목된다고 전망했다. 한편, 키움증권은 목표주가를 하향하며 11월 이후 백화점 매출 흐름이 중요하다고 판단했다.
애널리스트의 시각
산일전기, 데이터센터 전력 수요에 증설까지···증권가 "성장 여력 충분"
산일전기는 미국 전력망 투자 확대와 데이터센터 변압기 수요 증가로 실적 성장을 기대하고 있다. KB증권은 산일전기의 매출액과 영업이익 증가를 예측하며 목표주가를 유지했다. 특히 신재생에너지와 에너지저장장치 부문이 성장을 주도할 것으로 보인다. 블룸에너지와의 추가 수주 또한 주목된다. 산일전기의 생산능력은 2028년까지 최대 1조5000억원으로 확대될 전망이다.
애널리스트의 시각
기아, 실적·배당에 로봇까지···증권가 "하방 부담 제한"
기아는 미국 HEV 판매 확대와 배당 중심의 주주환원 전략으로 증권가로부터 긍정적인 평가를 받고 있다. 대신증권은 기아의 목표주가를 25만5000원으로 유지하며, 올해 매출액 130조원과 영업이익 11조원을 전망했다. 주당배당금은 5000원을 제시했으며, 로봇 사업 가치도 더해져 주목받고 있다. 다올투자증권은 HEV 중심의 수익성 개선을 기대하며 목표주가를 상향 조정했다.
애널리스트의 시각
HD현대중공업, 엔진 증설 '승부수'···AI 전력 수요에 성장 모멘텀 가속
HD현대중공업이 중형엔진 생산능력을 확대하고 소형모듈원전(SMR) 설비에 투자하며 전력 수요 공략에 나선다. 8336억원을 들여 울산에 3GW 규모 엔진 생산기지를 구축하고, 2028년에는 4GW로 생산능력을 늘릴 계획이다. AI 데이터센터 수요 증가가 주요 동력으로 작용할 것으로 전망된다. 증권가는 이번 확장과 투자가 회사 실적에 긍정적 영향을 미칠 것으로 보고 있다.
애널리스트의 시각
돌아온 관객에 특별관까지···CJ CGV, 실적 회복 기대 커진다
증권가가 국내외 영화 콘텐츠 흥행과 특별관 수요 증가에 힘입어 CJ CGV의 실적 회복세를 긍정적으로 전망하고 있다. 극장 관람객 수 감소 악재 속에서도 지점 효율화와 사업 다각화를 통해 자생 가능한 수익 구조를 구축했다고 보고 있다. 자회사 4DPLEX의 글로벌 성과와 국민성장펀드 투자 유치도 긍정적인 요소로 바라보고 있다.
애널리스트의 시각
한미약품 비만 신약 '잭팟'···제넨텍 기술수출에 목표가 줄상향
한미약품이 로슈 자회사 제넨텍에 근육보존형 비만 신약 HM17321을 최대 3조2000억원 규모로 기술수출했다. KB·미래에셋·신한투자증권은 높은 선급금과 GLP-1 병용 개발 가능성, 후속 비만 파이프라인 기술이전 기대를 반영해 매수 의견을 유지하고 목표주가를 상향했다.
애널리스트의 시각
애플, 2000달러 폴더블 시대 열었다···디스플레이주 수혜 기대
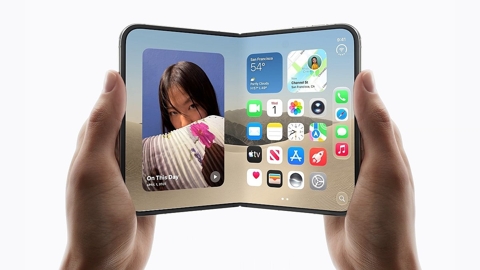
삼성증권은 애플의 첫 폴더블 스마트폰 '아이폰 듀오' 출시로 2000달러대 스마트폰 시장이 본격적으로 열릴 것으로 전망했다. 높은 판매가격으로 대당 약 400달러의 추가 재료비 투입 여력이 생기면서 비에이치와 파인엠텍 등 디스플레이 관련 부품업체의 수혜가 기대된다는 분석이다.
애널리스트의 시각
컴투스, 제우스 흥행에 실적 눈높이↑···목표가 5만원으로 '쑥'
컴투스의 신작 '제우스: 오만의 신'이 출시 이후 매출 상위권을 유지하면서 증권가가 실적 전망을 잇달아 높이고 있다. 장기간 신작 흥행에 어려움을 겪었던 컴투스가 2014년 '서머너즈워' 이후 새로운 성장 동력을 확보했다는 평가다. 다만 초기 흥행이 중장기 매출로 이어질지는 향후 관전 포인트로 꼽힌다. 안재민 NH투자증권 연구원은 10일 컴투스에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 4만3000원에서 5만원으로 상향했다. 지난달 26일 출
애널리스트의 시각
HDC, 자회사 실적 개선에 개발 자산 기대···"내년 영업익 1조 넘긴다"
HDC는 자회사 실적 개선과 보유 부지 개발 가능성을 바탕으로 기업가치 상승이 예상된다. 한화투자증권은 HDC의 올해 영업이익을 9940억원으로 전망해 목표주가 3만4000원을 유지했으며, 신규 사업과 배당 확대가 주가 재평가 요인으로 분석된다. 신영증권 역시 목표주가 3만5000원을 유지하며 내년에는 영업이익이 1조580억원에 이를 것으로 예측했다. 특히, 통영에코파워의 수익성과 조기 리파이낸싱으로 배당 가능성을 높게 평가했다.
