종목
[애널리스트의 시각]HD현대마린솔루션, 3분기 실적에 '발목'···"성장성은 유효"
HD현대마린솔루션의 목표주가가 인수 비용과 환율 하락으로 인한 실적 부진을 반영해 조정되었으나, 중장기 성장성은 유지되고 있다는 분석이 나왔다. 주요 증권사들은 목표주가를 낮추면서도 투자의견을 '매수'로 유지했다. 데이터센터 발전엔진 유지보수 사업이 향후 성장 동력으로 주목받고 있으며, 선박 유지보수 사업에도 긍정적 전망을 내놓았다.





[총 4건 검색]
상세검색
종목
[애널리스트의 시각]HD현대마린솔루션, 3분기 실적에 '발목'···"성장성은 유효"
HD현대마린솔루션의 목표주가가 인수 비용과 환율 하락으로 인한 실적 부진을 반영해 조정되었으나, 중장기 성장성은 유지되고 있다는 분석이 나왔다. 주요 증권사들은 목표주가를 낮추면서도 투자의견을 '매수'로 유지했다. 데이터센터 발전엔진 유지보수 사업이 향후 성장 동력으로 주목받고 있으며, 선박 유지보수 사업에도 긍정적 전망을 내놓았다.
증권·자산운용사
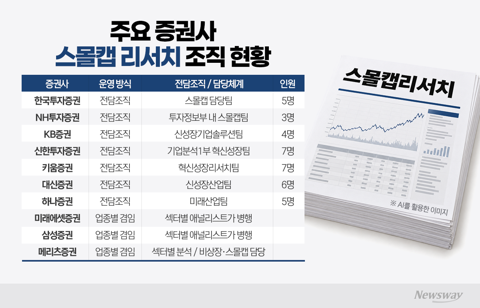
스몰캡 비중 25% 채우라는데···증권가 "보고서만 늘어날 판"
금융당국이 증권사의 스몰캡 보고서 발간 의무화를 추진하면서 업계의 부담이 커지고 있다. 증권사들은 전담조직을 운영하고 인력을 확충하고 있지만, 기업정보 부족과 지속적인 분석에 따른 비용 문제를 지적한다. 해외에서는 리서치 지원과 제도 개선이 이뤄지는 가운데 국내 업계는 분석 유인책과 코스닥 상장기업의 IR 의무 강화를 요구하고 있다.
종목
[애널리스트의 시각]현대해상, 2분기 '깜짝 실적'···증권가 목표가 줄상향
현대해상이 올해 2분기 시장 예상치를 크게 웃도는 순이익을 기록했다. 보험손익이 89.8% 급증하며 실적 개선을 주도했으며, 손실계약비용 환입과 보험금 예실차 개선도 긍정적으로 작용했다. 증권가에서는 목표주가를 일제히 상향하고, 배당가능이익 개선에 따른 배당 재개 가능성에 주목하고 있다.
보도자료
[애널리스트의 시각]DL이앤씨, 사우디 8500억 과세 영향 제한적···목표가 14.4만원
증권사들은 DL이앤씨가 사우디아라비아 과세당국으로부터 8533억원 규모의 법인세 추징 통보를 받았으나, 실제 납부할 가능성은 낮다고 판단하며 투자의견 '매수'와 목표주가를 유지했다. 조세조약 위반 및 제척기간 경과 등의 쟁점으로 단기 재무적 영향은 미미하고, 충당부채 인식 가능성도 낮다고 분석했다.



