증권일반
[애널리스트의 시각]SK하이닉스, HBM4 기대에도 시각 엇갈려···원화 강세·수요 둔화 변수
SK하이닉스의 미래 실적 전망을 두고 증권가의 시각이 엇갈리고 있다. DB증권은 AI 인프라 투자와 HBM4 출하 본격화에 따른 실적 개선 기대감을 바탕으로 목표주가를 상향 조정했다. 반면, BNK투자증권은 메모리 가격 상승 둔화와 원화 강세를 이유로 하반기 실적이 기대에 미치지 못할 것이라며 보수적인 전망을 유지했다.





[총 87건 검색]
상세검색
증권일반
[애널리스트의 시각]SK하이닉스, HBM4 기대에도 시각 엇갈려···원화 강세·수요 둔화 변수
SK하이닉스의 미래 실적 전망을 두고 증권가의 시각이 엇갈리고 있다. DB증권은 AI 인프라 투자와 HBM4 출하 본격화에 따른 실적 개선 기대감을 바탕으로 목표주가를 상향 조정했다. 반면, BNK투자증권은 메모리 가격 상승 둔화와 원화 강세를 이유로 하반기 실적이 기대에 미치지 못할 것이라며 보수적인 전망을 유지했다.
전기·전자
'기술의 삼성' vs '양산의 SK'···HBM4 패권 놓고 격돌
삼성전자와 SK하이닉스가 HBM4 시장 주도권을 두고 치열한 경쟁을 벌이고 있다. 삼성전자는 최근 HBM4와 HBM4E의 양산을 가속화하며 시장 점유율을 빠르게 높이고 있다. 33%로 상승한 삼성전자의 점유율은 SK하이닉스와의 격차를 줄였다. 삼성전자는 HBM4 생산 수율을 높이는 데 성공했으며, SK하이닉스는 기존 HBM3·3E 제품의 생산 경험을 바탕으로 시장 지배력을 유지하고자 한다. 양사의 경쟁은 내년도 HBM4 적용이 본격화되면서 더욱 치열해질 전망이다.
종목
[stock&톡]삼전·닉스 다시 날아오를까···주목할 세 가지 관전포인트
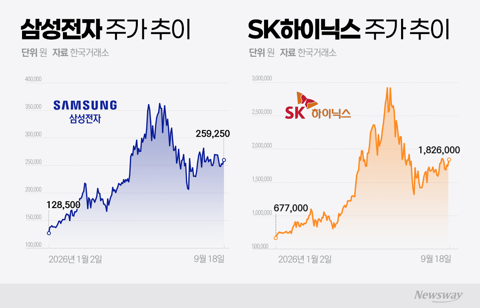
삼성전자와 SK하이닉스가 HBM4 중심의 AI 메모리 수요 증가로 주가 상승 기대를 받고 있다. 증권가는 삼성전자와 SK하이닉스의 목표주가를 각각 60만원, 310만원으로 제시하며 긍정적인 전망을 내놨다. 그러나 범용 메모리 가격 하락과 원화 강세는 부담 요소로 작용한다. 양사는 자사주 매입·소각 등 주주환원을 통해 투자자들의 기대에 부응하려 하고 있다.
종목
[애널리스트의 시각]삼성전자, 주주환원에 HBM4 회복까지···증권가 "재평가 기대"
삼성전자가 HBM4 경쟁력 회복과 미국·중국 AI 데이터센터 투자 확대로 증권가의 긍정 평가를 받고 있다. 메모리 실적 개선에 따라 영업이익은 전년 대비 587% 증가가 예상되며, 파운드리 사업의 흑자 전환 가능성도 높아졌다. 현금배당과 자사주 매입 등 주주환원 확대, 장기공급계약 심화, 중국 CSP의 협력 확대 등이 맞물리며 주가 재평가 기대감이 커지고 있다.
전기·전자
엔비디아 '베라루빈' 자신감 보였다···삼성·SK HBM 수요 확대 재확인
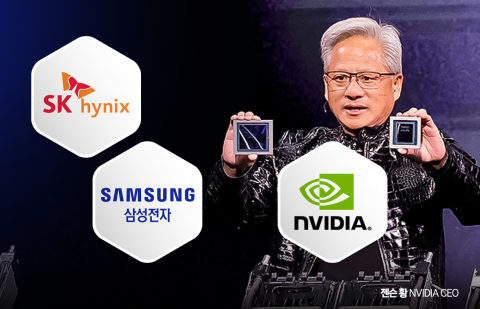
엔비디아가 차세대 AI가속기 베라 루빈의 출하와 빠른 양산 확대를 예고하며, 삼성전자와 SK하이닉스의 HBM4 등 AI 메모리 수요가 급증하고 있다. 엔비디아는 메모리 가격 상승과 공급 부족이 지속될 것이라 밝혀 국내 메모리 업체들에게 긍정적 신호로 작용한다. HBM4는 물론 서버 D램과 기업용 SSD 등도 동반 수혜가 예상된다.
전기·전자
삼성전자, 오픈AI 자체 칩에 HBM4 공급···공급망 확보 총력
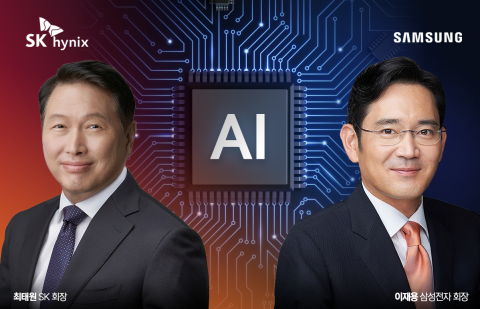
오픈AI가 개발한 AI칩 할라페뇨에 탑재되는 6세대 HBM4가 삼성전자 제품이라는 주장이 업계에서 제기됐다. 삼성전자는 올해 하반기부터 오픈AI에 HBM4를 단독 공급할 예정이며, 이는 이재용 회장의 주도 하에 성사된 계약으로 평가받는다. 글로벌 HBM 메모리 시장에서 삼성전자는 SK하이닉스, 마이크론과 경쟁 중이며, 이번 수주로 입지가 한층 강화될 전망이다.
전기·전자
삼성, 메모리 반도체 부족하다더니···재고자산 10兆 급증, 왜?
삼성전자 디바이스솔루션(DS) 부문 반도체 재고자산이 반년 만에 9조2508억원 늘어난 38조567억원으로 집계됐다. 전체의 80%가 반제품·재공품에 집중돼 선제적 대응 차원의 재고 확보로 해석된다. SK하이닉스도 재고 25.9% 증가, 특히 원재료 및 저장품 비중을 크게 늘렸다. 양사의 재고 확대는 HBM 시장 주도권 확보와 밀접하게 연관돼 있다.

전기·전자
삼성 HBM4 수율 80%···'기술 추격'서 '물량 공세'로
삼성전자가 6세대 고대역폭 메모리(HBM4)의 수율을 반년 만에 80%까지 끌어올렸다. 업계 예상보다 빠른 개선 속도로 3분기 HBM4 매출이 전 분기 대비 3배 이상 확대될 전망이다. 연말 100억달러 매출 달성도 기대된다. 턴키 체제와 부서 간 협업이 빠른 수율 안정화의 요인으로 꼽힌다. SK하이닉스와의 경쟁 구도에서 생산능력이 핵심 변수로 부상했으며, HBM4E 시장 진입도 가시화되고 있다.

투자전략
흔들리는 삼전·닉스 투심···증권가는 "두 배는 더 간다"
최근 삼성전자와 SK하이닉스를 바라보는 시장과 증권가의 시선이 엇갈리고 있다. 인공지능(AI) 투자 둔화 우려로 주가가 조정되고 있지만 증권가는 현 주가보다 두 배 이상 높은 목표주가를 유지하고 있다. 메모리 공급 부족이 예상보다 오래 지속되고 HBM4 수요도 늘어날 것이란 이유에서다. 8일 한국거래소에 따르면 삼성전자는 지난달 31일 장중 26만7000원까지 오르며 역대 최고가를 갈아치웠다. 그러나 이후 미국 빅테크의 AI 투자 확대 속도
전기·전자
HBM 시장 커지는데··· 삼성 40% '도전', SK하이닉스 선두 '수성'
삼성전자가 HBM4를 통해 HBM 시장 점유율을 D램 수준인 40%까지 끌어올리겠다고 선언했다. SK하이닉스는 기존 고객사와의 신뢰 및 생산 경험을 바탕으로 방어에 나섰다. 두 회사 모두 LTA 확보를 통한 장기공급이 핵심 전략으로, AI 가속기 시장 내 각사 점유율 행방이 주목된다.



